
La guía completa de la calculadora 457(b): contribuciones, Roth, préstamos, retiros y RMD
Todo lo que los empleados públicos necesitan saber antes de depender de una calculadora 457, desde reglas de recuperación y opciones Roth hasta préstamos, RMD y su combinación con una pensión.
Si trabaja para un gobierno estatal o local, o para ciertas organizaciones sin fines de lucro, es probable que un plan 457(b) esté silenciosamente en su paquete de beneficios junto a su pensión, y se exponga mucho menos de lo que debería. Se comporta como un 401(k) en algunos aspectos y completamente diferente en otros, razón por la cual tantas personas buscan una "calculadora 457", una "calculadora de plan 457" o simplemente una "calculadora 457 b" cuando empiezan a intentar planificar su jubilación en torno a ella.
Esta guía cubre cómo funcionan realmente los planes 457(b) (contribuciones, opciones Roth, préstamos, retiros, RMD y cómo interactúan con una pensión) y cómo usar una calculadora para modelar hacia dónde se dirigen sus números específicos.
Conclusiones clave
- Retiros sin multas: Los planes gubernamentales 457(b) permiten distribuciones sin multas en caso de separación del empleo a cualquier edad, completamente exentos de la multa estándar por retiro anticipado del 10 % del IRS.
- Doble contribución simultánea: Puede contribuir con el límite anual del IRS a un 457(b) y, al mismo tiempo, maximizar un 403(b) o 401(k) en el mismo año calendario.
- Recuperación especial previa a la jubilación de 3 años: En los 3 años previos a la edad de jubilación normal, los participantes pueden contribuir hasta el doble del límite de contribución anual estándar utilizando asignaciones anteriores no utilizadas.
- Gobernamental versus no gubernamental: Los activos gubernamentales 457 se mantienen en fideicomisos protegidos, mientras que los planes no gubernamentales (sin fines de lucro) siguen siendo propiedad del empleador vulnerable a los acreedores comerciales.
¿Qué es un plan 457(b)? (También llamado Plan de Compensación Diferida)
Un 457(b) es un plan de jubilación con ventajas impositivas que se ofrece principalmente a empleados de gobiernos estatales y locales (policía, maestros, trabajadores municipales) y empleados de ciertas organizaciones exentas de impuestos. A menudo verá que se hace referencia a él como plan de compensación diferida: una calculadora de compensación diferida 457 y una calculadora 457 estándar responden a la misma pregunta subyacente, solo que con terminología diferente dependiendo de cómo su empleador etiquete el beneficio.
Al igual que un plan 401(k), las contribuciones generalmente provienen de su cheque de pago antes de impuestos y aumentan con impuestos diferidos hasta el retiro. La mayor diferencia (y la que la mayoría de la gente pasa por alto) son las reglas de retiro anticipado. Saque dinero de un 401(k) antes del 59½ y generalmente recibirá una multa del 10% además del impuesto sobre la renta. Un 457(b) gubernamental no tiene tal sanción una vez que se ha separado de su empleador, a cualquier edad.
Uso de una calculadora 457 o una calculadora del plan 457 para proyectar sus ahorros
Ya sea que esté buscando una "calculadora de plan 457 b" o simplemente una "calculadora de plan 457" general, los datos de entrada son los mismos: saldo actual, salario, porcentaje de contribución, cualquier aportación del empleador, años hasta la jubilación y una tasa de rendimiento supuesta. Ejecútelos a través de nuestra calculadora 457(b) para ver un saldo proyectado al momento de la jubilación y ajuste la tasa de contribución para ver cuánta diferencia hace un punto porcentual adicional a lo largo de una carrera completa.
Tradicional versus Roth 457(b): ¿Cuál debería elegir?
Muchos planes 457(b) ahora ofrecen una opción Roth junto con la tradicional, razón por la cual "calculadora 457 roth", "calculadora roth 457", "calculadora roth 457 b" y "calculadora 457 b roth" aparecen como búsquedas separadas de lo que realmente es una decisión:
- Tradicional 457(b): Las contribuciones reducen su ingreso imponible ahora; los retiros durante la jubilación tributan como ingresos ordinarios.
- Roth 457(b): Las contribuciones se realizan después de impuestos; Los retiros calificados durante la jubilación están completamente libres de impuestos.
La elección correcta generalmente se reduce a si espera estar en una categoría impositiva más alta o más baja cuando se jubile que la que está ahora. Los empleados públicos que inician su carrera a menudo se inclinan por Roth; aquellos que están más cerca de la jubilación, o que actualmente se encuentran en una categoría impositiva alta, a menudo se inclinan por lo tradicional.
Límites de contribución y reglas de actualización
Una "calculadora de contribuciones 457" y una "calculadora de puesta al día 457" son en realidad la misma herramienta que se utiliza en dos etapas profesionales diferentes. Vale la pena conocer dos disposiciones de recuperación:
- Recuperación para mayores de 50 años: una cantidad adicional además del límite anual estándar, la misma estructura que un 401(k).
- Recuperación especial de tres años del plan 457: en los tres años anteriores a la edad de jubilación normal de su plan, es posible que pueda contribuir hasta el doble del límite estándar, una disposición exclusiva de los planes 457(b) y que la mayoría de las personas nunca usa simplemente porque no saben que existe.
Los límites del IRS se actualizan anualmente, por lo que una búsqueda de "calculadora 457 2024" y una búsqueda de "calculadora 457" hoy deberían apuntar a la misma herramienta; simplemente confirme el límite del año actual con el administrador de su plan antes de finalizar una estrategia de contribución, ya que los supuestos predeterminados de la calculadora no reflejarán automáticamente un cambio de límite a mitad de año.
457(b) frente a 403(b) frente a 401(k): ¿Cuál es la diferencia?
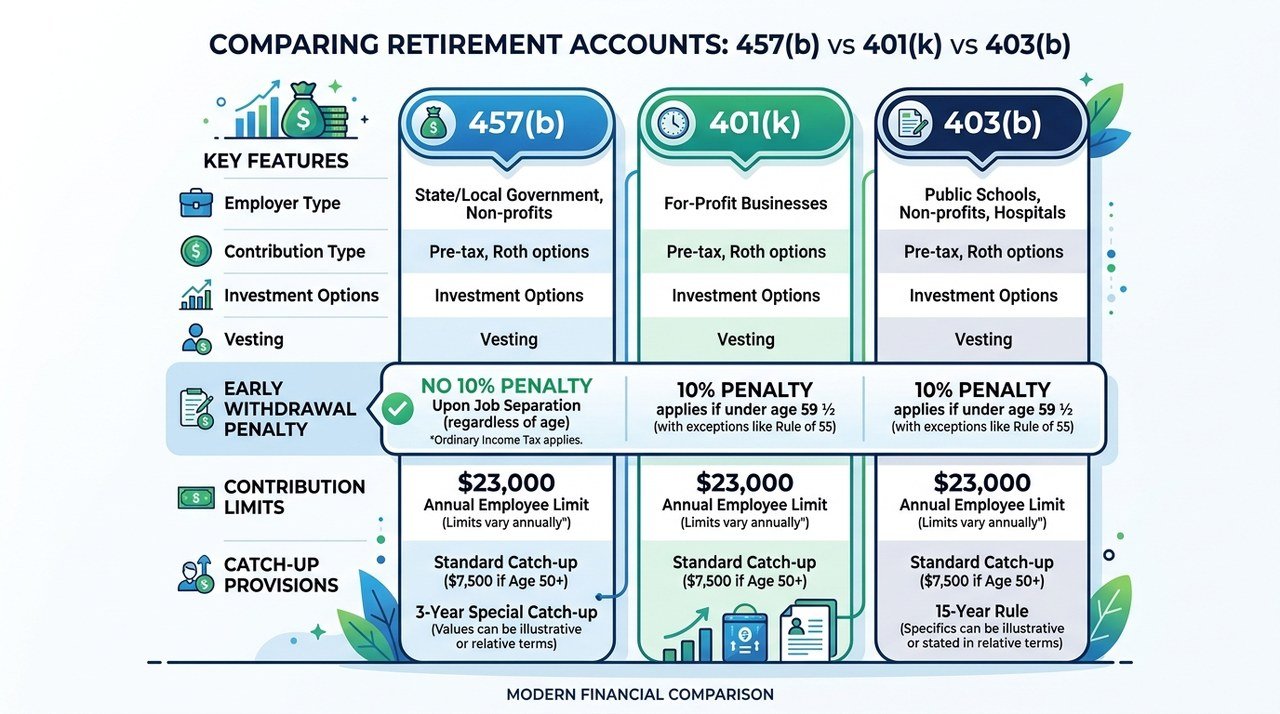
Es común tener acceso a más de uno de estos planes a la vez: algunos empleados de escuelas y hospitales públicos pueden contribuir a un 457(b) y a un 403(b) en el mismo año, duplicando efectivamente su espacio de contribución con ventajas impositivas. De esta superposición también provienen las búsquedas de "calculadoras 401k y 457": personas que intentan modelar ambas cuentas juntas.
- 457(b): Ofrecido por empleadores gubernamentales y algunas organizaciones sin fines de lucro. Sin penalización por retiro anticipado después de la separación del servicio.
- 403(b): Ofrecido por escuelas, hospitales y otras organizaciones sin fines de lucro. Penalidad estándar del 10% antes de los 59½ años.
- 401(k): Ofrecido por empleadores del sector privado. Penalidad estándar del 10% antes de los 59½ años.
- Combinación de planes: Por lo general, se puede contribuir a un 457(b) junto con un 403(b) o 401(k) en el mismo año, cada uno con su propio límite independiente.
Si su empleador ofrece un 403(b) junto con su 457(b), compare ambos con la calculadora 403(b). Los empleados federales que comparan un plan estilo 457 con el Plan de Ahorro de Ahorro pueden verificar las proyecciones con la calculadora de crecimiento TSP.
¿Puede obtener un préstamo de un 457 (b)?
Algunos planes gubernamentales 457(b) permiten préstamos contra su saldo, similares a un préstamo 401(k); esta es la intención detrás de las búsquedas de "calculadora de préstamos 457". La disponibilidad de préstamos, los límites y los términos de pago se establecen mediante el documento de su plan individual y no mediante una regla universal del IRS, por lo que esta es un área donde consultar directamente con el administrador de su plan es más importante que cualquier calculadora general. Si hay un préstamo disponible, trátelo como trataría un préstamo 401(k): la cantidad que pide prestada deja de acumularse hasta que la paga, lo que tiene un costo real incluso sin una "pena" adjunta.
Retiros, Impuestos y Sanciones
Búsquedas como "calculadora de retiros 457", "calculadora de retiros 457 b", "calculadora de retiros del plan 457" y "calculadora de impuestos de retiros 457" giran en torno a la misma pregunta central: qué sucede cuando sale dinero.
- Los retiros tradicionales 457(b) se gravan como ingresos ordinarios en el año en que se realizan; no hay forma de evitar el impuesto, solo evitar la multa.
- No se aplica ninguna multa por retiro anticipado a los planes gubernamentales 457(b) una vez que se haya separado de su empleador, independientemente de su edad; esta es la ventaja distintiva del plan.
- Transferir a otra cuenta (como una IRA o 401(k)) puede reintroducir la penalización por retiro anticipado que el 457(b) en sí no tiene, por lo que vale la pena pensarlo antes de consolidar cuentas.
Distribuciones mínimas requeridas (RMD) en un plan 457(b)
Los planes gubernamentales 457(b) están sujetos a las mismas reglas de RMD que los 401(k) y las IRA tradicionales: una búsqueda de "calculadora 457 rmd" o "calculadora rmd para planes 457 b" pregunta cuándo los retiros se vuelven obligatorios. Debe comenzar a retirar a la edad establecida por el IRS, actualmente 73 años para la mayoría de las personas, ya sea que necesite o no los ingresos todavía. La falta de un RMD genera una fuerte multa del IRS, por lo que vale la pena planificar mucho antes de llegar a esa edad, especialmente si también está cobrando una pensión.
¿Cuál es una buena tasa de rendimiento a asumir?
"¿Cuál es una buena tasa de rendimiento en la calculadora 457?" es una de las preguntas más comunes y la respuesta honesta es: depende de cómo se asignen las opciones de inversión de su plan. Históricamente, un plan 457(b) invertido principalmente en fondos de índices bursátiles ha promediado rendimientos a largo plazo más altos que uno ponderado hacia bonos o fondos de valor estable, pero un mayor rendimiento esperado también significa más oscilaciones de un año a otro. En lugar de elegir una cifra optimista para que la proyección parezca mejor, vale la pena probar algunos escenarios (conservador, moderado, optimista) uno al lado del otro. Nuestra guía de supuestos de la calculadora de ahorro explica cómo elegir una tasa realista en lugar de una arbitraria.
Los administradores del plan varían, incluido CalPERS
No todos los 457(b) se administran de la misma manera. Una búsqueda de "calculadora calpers 457", por ejemplo, refleja que CalPERS administra un Plan de Compensación Diferida 457 específicamente para empleados públicos de California, con su propio proceso de inscripción y línea de inversión, separado de los planes administrados por otros administradores como ICMA-RC o Nationwide. Una calculadora general es útil para modelar las contribuciones y el crecimiento independientemente del administrador, pero los detalles específicos del plan (tarifas, fondos disponibles, provisiones para préstamos) siempre deben confirmarse directamente con su plan.
Combinando un 457(b) con una pensión
Si también está ganando una pensión, su 457(b) no necesita cubrir el 100% de los ingresos de jubilación por sí solo, que es la idea detrás de las búsquedas de "calculadora de jubilación con pensión y 457", "calculadora de jubilación 457 b", "calculadora de jubilación 457", "calculadora de jubilación del plan 457" y "calculadora de plan de jubilación 457". El enfoque práctico es estimar sus ingresos de pensión por separado y luego usar una calculadora 457(b) para ver qué parte de la brecha de ingresos restante debe cerrar su saldo de compensación diferida.
¿Cuánto tiempo durarán realmente mis ahorros 457?
Una vez que esté en modo de retiro, la pregunta cambia de "cuánto tendré" a "cuánto tiempo durará", la pregunta exacta detrás de las búsquedas de "cuánto tiempo durará mi última calculadora 457". Eso depende de su tasa de retiro, rendimiento esperado e inflación, todo lo cual puede modelar con la calculadora de cuánto durará mi dinero.
Comparación de calculadoras (incluida la tasa bancaria)
Si buscó "tasa bancaria de la calculadora 457", probablemente haya notado que la mayoría de los sitios financieros generales ofrecen una versión de esta calculadora, y las matemáticas subyacentes (crecimiento compuesto de las contribuciones a lo largo del tiempo) son estándar en todos ellos. Donde las herramientas realmente difieren es en la claridad con la que le permiten probar escenarios específicos del 457(b): Roth versus tradicional, contribuciones de recuperación o combinar la cuenta con un 403(b) o una pensión. Vale la pena ejecutar sus números en más de una calculadora y comparar los supuestos que cada una tiene por defecto, en lugar de confiar en un solo resultado.
Preguntas frecuentes
¿Existe una multa por retirarse anticipadamente de un plan 457(b)? No: para los planes gubernamentales 457(b), no existe una multa por retiro anticipado del 10% una vez que se haya separado de su empleador, independientemente de su edad. Esta es la ventaja clave del plan sobre un 401(k) o 403(b).
¿Puedo transferir un 457(b) a una IRA? Sí, los saldos gubernamentales del 457(b) generalmente se pueden transferir a una IRA tradicional, 401(k) o 403(b), pero transferirlos a otro tipo de cuenta puede reintroducir la penalización por retiro anticipado que el 457(b) en sí no tiene.
¿Es una Roth IRA mejor que una 457(b)? No son mutuamente excluyentes, y esto es exactamente lo que las búsquedas de "calculadora Roth IRA vs 457" intentan resolver: muchas personas usan ambas. Una Roth IRA tiene límites de ingresos y un límite de contribución más bajo; un 457(b) no tiene límites de ingresos y permite contribuciones mucho más altas. Comparar sus números específicos uno al lado del otro es la única manera de saber cuál priorizar.
¿Puedo contribuir a un 457(b) y a un 401(k) o 403(b) en el mismo año? A menudo, sí. Un 457(b) tiene un límite de contribución separado del 401(k) o 403(b), por lo que muchos empleados públicos con acceso a ambos pueden maximizar cada uno de forma independiente, duplicando efectivamente sus ahorros anuales con ventajas impositivas.
Planifique sus contribuciones con la calculadora 457b
Modele rendimientos compuestos, contribuciones del empleador y crecimiento con impuestos diferidos específicamente personalizados para los planes 457(b) del sector público.
Poniéndolo junto
Una 457(b) es una de las cuentas de jubilación más flexibles disponibles para los empleados públicos, en gran parte debido a la regla de retiro anticipado sin penalización, pero esa flexibilidad solo vale la pena si su cronograma de contribuciones y retiros realmente se modela en lugar de adivinarse. Comience con la calculadora 457(b) para proyectar su saldo, luego verifique sus suposiciones con nuestra guía de ahorro supuestos de la calculadora para que los números que estás planificando sean realistas.