
संपूर्ण 457(बी) कैलकुलेटर गाइड: योगदान, रोथ, ऋण, निकासी और आरएमडी
457 कैलकुलेटर पर भरोसा करने से पहले सार्वजनिक कर्मचारियों को वह सब कुछ पता होना चाहिए - कैच-अप नियमों और रोथ विकल्पों से लेकर ऋण, आरएमडी और इसे पेंशन के साथ जोड़ना।
यदि आप किसी राज्य या स्थानीय सरकार के लिए काम करते हैं - या कुछ गैर-लाभकारी संस्थाओं के लिए - एक 457(बी) योजना संभवतः आपकी पेंशन के बगल में आपके लाभ पैकेज में चुपचाप बैठी है, और अपने बारे में जितना समझाना चाहिए उससे बहुत कम कर रही है। यह कुछ मायनों में 401(के) की तरह व्यवहार करता है और दूसरों में पूरी तरह से अलग, यही कारण है कि बहुत से लोग "457 कैलकुलेटर," "457 योजना कैलकुलेटर," या बस "457 बी कैलकुलेटर" की खोज करते हैं जब वे इसके आसपास सेवानिवृत्ति की योजना बनाने की कोशिश करना शुरू करते हैं।
यह मार्गदर्शिका बताती है कि 457(बी) योजनाएं वास्तव में कैसे काम करती हैं - योगदान, रोथ विकल्प, ऋण, निकासी, आरएमडी, और वे पेंशन के साथ कैसे बातचीत करते हैं - और यह मॉडल करने के लिए कैलकुलेटर का उपयोग कैसे करें कि आपके विशिष्ट नंबर कहां जा रहे हैं।
मुख्य बातें
- जुर्माना-मुक्त निकासी: सरकारी 457(बी) योजनाएं किसी भी उम्र में रोजगार से अलग होने पर जुर्माना-मुक्त वितरण की अनुमति देती हैं - मानक 10% आईआरएस शीघ्र निकासी दंड से पूरी तरह से छूट।
- एक साथ दोहरा योगदान: आप एक ही कैलेंडर वर्ष में 403(बी) या 401(के) को अधिकतम करते हुए वार्षिक आईआरएस सीमा को 457(बी) तक योगदान कर सकते हैं।
- विशेष 3-वर्ष पूर्व-सेवानिवृत्ति कैच-अप: सामान्य सेवानिवृत्ति की आयु तक पहुंचने वाले 3 वर्षों में, प्रतिभागी अप्रयुक्त पूर्व भत्तों का उपयोग करके मानक वार्षिक योगदान सीमा को दोगुना करने तक योगदान कर सकते हैं।
- सरकारी बनाम गैर-सरकारी: सरकारी 457 संपत्तियां संरक्षित ट्रस्ट में रखी जाती हैं, जबकि गैर-सरकारी (गैर-लाभकारी) योजनाएं नियोक्ता की संपत्ति बनी रहती हैं जो व्यावसायिक लेनदारों के लिए असुरक्षित होती हैं।
457(बी) योजना क्या है? (इसे विलंबित मुआवज़ा योजना भी कहा जाता है)
ए 457(बी) एक कर-सुविधाजनक सेवानिवृत्ति योजना है जो मुख्य रूप से राज्य और स्थानीय सरकारी कर्मचारियों (पुलिस, शिक्षक, शहर के कर्मचारी) और कुछ कर-मुक्त संगठनों के कर्मचारियों को दी जाती है। आप अक्सर इसे एक विलंबित मुआवज़ा योजना के रूप में संदर्भित होते हुए देखेंगे - एक 457 आस्थगित मुआवज़ा कैलकुलेटर और एक मानक 457 कैलकुलेटर एक ही अंतर्निहित प्रश्न का उत्तर दे रहे हैं, बस अलग-अलग शब्दावली के साथ यह इस बात पर निर्भर करता है कि आपका नियोक्ता लाभ को कैसे लेबल करता है।
401(k) की तरह, योगदान आम तौर पर कर-पूर्व आपके वेतन-चेक से निकलता है और निकासी तक कर-स्थगित हो जाता है। एकमात्र सबसे बड़ा अंतर - और जिसे अधिकांश लोग चूक जाते हैं - शीघ्र निकासी नियम है। 59½ से पहले 401(के) से पैसा निकालें और आप पर आमतौर पर आयकर के अलावा 10% जुर्माना लगाया जाएगा। किसी भी उम्र में, अपने नियोक्ता से अलग होने के बाद सरकारी धारा 457(बी) के तहत ऐसा कोई दंड नहीं है।
अपनी बचत का अनुमान लगाने के लिए 457 कैलकुलेटर या 457 योजना कैलकुलेटर का उपयोग करना
चाहे आप "457 बी प्लान कैलकुलेटर" या सिर्फ सामान्य "457 प्लान कैलकुलेटर" खोज रहे हों, इनपुट समान हैं: वर्तमान शेष, वेतन, योगदान प्रतिशत, कोई भी नियोक्ता मैच, सेवानिवृत्ति तक वर्ष, और वापसी की एक अनुमानित दर। सेवानिवृत्ति पर अनुमानित संतुलन देखने के लिए हमारे 457(b) कैलकुलेटर के माध्यम से उन्हें चलाएं, और योगदान दर को समायोजित करके देखें कि एक अतिरिक्त प्रतिशत अंक पूरे करियर में कितना अंतर लाता है।
पारंपरिक बनाम रोथ 457(बी): आपको किसे चुनना चाहिए?
कई 457(बी) योजनाएं अब पारंपरिक के साथ-साथ एक रोथ विकल्प भी प्रदान करती हैं, यही कारण है कि "457 रोथ कैलकुलेटर," "रोथ 457 कैलकुलेटर," "रोथ 457 बी कैलकुलेटर," और "457 बी रोथ कैलकुलेटर" सभी वास्तव में एक निर्णय के लिए अलग-अलग खोजों के रूप में दिखाई देते हैं:
- पारंपरिक 457(बी): योगदान अब आपकी कर योग्य आय को कम कर देता है; सेवानिवृत्ति में निकासी पर सामान्य आय के रूप में कर लगाया जाता है।
- रोथ 457(बी): योगदान कर के बाद किया जाता है; सेवानिवृत्ति में योग्य निकासी पूरी तरह से कर-मुक्त है।
सही विकल्प आम तौर पर इस बात पर निर्भर करता है कि आप सेवानिवृत्ति में अब की तुलना में अधिक या कम कर दायरे में आने की उम्मीद करते हैं या नहीं। प्रारंभिक कैरियर के सार्वजनिक कर्मचारी अक्सर रोथ की ओर झुकते हैं; जो लोग सेवानिवृत्ति के करीब हैं, या वर्तमान में उच्च कर दायरे में हैं, वे अक्सर पारंपरिक झुकाव रखते हैं।
योगदान सीमाएँ और कैच-अप नियम
एक "457 योगदान कैलकुलेटर" और एक "457 कैच अप कैलकुलेटर" वास्तव में दो अलग-अलग कैरियर चरणों में उपयोग किए जाने वाले एक ही उपकरण हैं। दो कैच-अप प्रावधान जानने लायक हैं:
- आयु 50+ कैच-अप: मानक वार्षिक सीमा के शीर्ष पर एक अतिरिक्त राशि, 401(k) के समान संरचना।
- विशेष 457 तीन-वर्षीय कैच-अप: आपकी योजना की सामान्य सेवानिवृत्ति की आयु से पहले तीन वर्षों में, आप मानक सीमा को दोगुना करने में सक्षम हो सकते हैं - एक प्रावधान जो 457 (बी) योजनाओं के लिए अद्वितीय है और ज्यादातर लोग कभी भी इसका उपयोग नहीं करते हैं क्योंकि वे नहीं जानते कि यह मौजूद है।
आईआरएस सीमाएं सालाना अपडेट की जाती हैं, इसलिए "457 कैलकुलेटर 2024" खोज और "457 कैलकुलेटर" खोज आज एक ही टूल को इंगित करना चाहिए - योगदान रणनीति को अंतिम रूप देने से पहले अपने योजना प्रशासक के साथ वर्तमान वर्ष की सीमा की पुष्टि करें, क्योंकि कैलकुलेटर की डिफ़ॉल्ट धारणाएं स्वचालित रूप से वर्ष के मध्य में सीमा परिवर्तन को प्रतिबिंबित नहीं करेंगी।
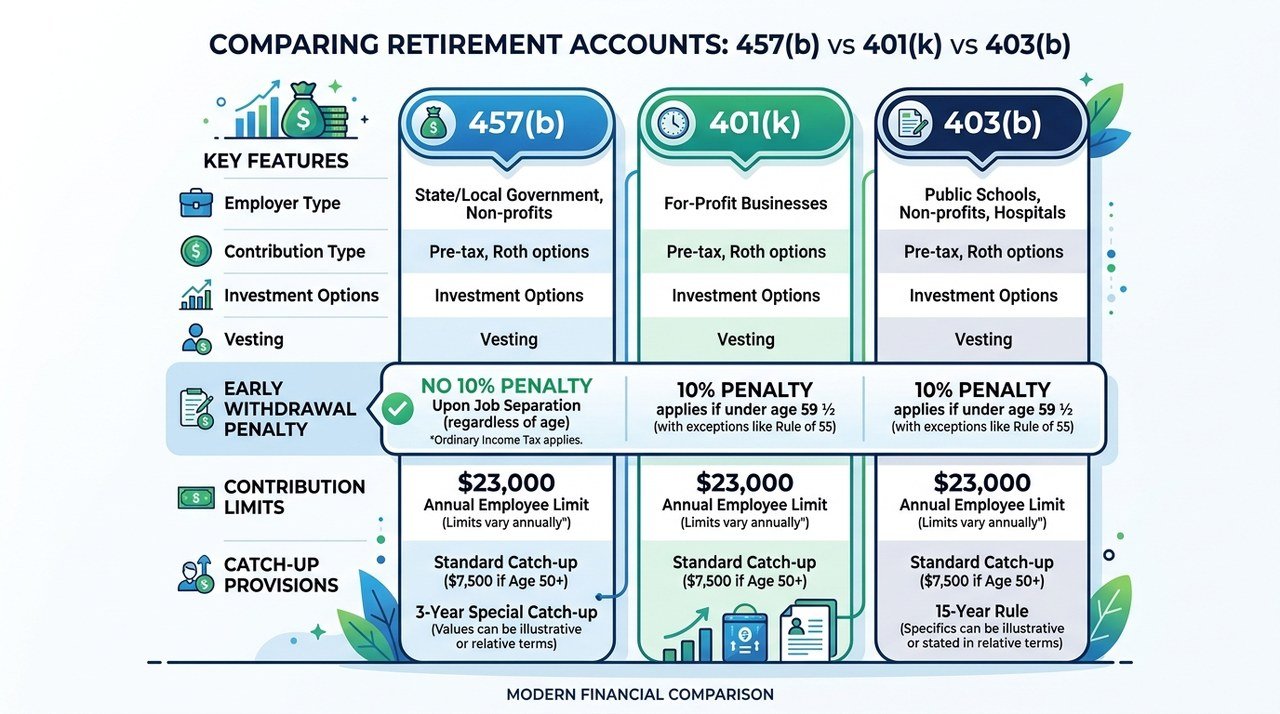
457(बी) बनाम 403(बी) बनाम 401(के): क्या अंतर है?
इनमें से एक से अधिक योजनाओं तक एक साथ पहुंच होना आम बात है - कुछ पब्लिक स्कूल और अस्पताल के कर्मचारी एक ही वर्ष में 457(बी) और 403(बी) दोनों में योगदान कर सकते हैं, जिससे प्रभावी रूप से उनका कर-सुविधाजनक योगदान कक्ष दोगुना हो जाएगा। यह ओवरलैप वह जगह भी है जहां "401k और 457 कैलकुलेटर" खोजें आती हैं - लोग दोनों खातों को एक साथ मॉडल करने की कोशिश कर रहे हैं।
- 457(बी): सरकारी नियोक्ताओं और कुछ गैर-लाभकारी संस्थाओं द्वारा पेश किया गया। सेवा से अलग होने के बाद जल्दी वापसी पर कोई जुर्माना नहीं।
- 403(बी): स्कूलों, अस्पतालों और अन्य गैर-लाभकारी संस्थाओं द्वारा पेश किया गया। 59½ वर्ष की आयु से पहले मानक 10% जुर्माना।
- 401(k): निजी क्षेत्र के नियोक्ताओं द्वारा प्रस्तावित। 59½ वर्ष की आयु से पहले मानक 10% जुर्माना।
- संयोजन योजनाएं: 457(बी) को आम तौर पर एक ही वर्ष में 403(बी) या 401(के) के साथ योगदान किया जा सकता है, प्रत्येक की अपनी अलग सीमा होती है।
यदि आपका नियोक्ता आपके 457(बी) के साथ 403(बी) प्रदान करता है, तो 403(b) कैलकुलेटर के साथ दोनों की तुलना करें। संघीय कर्मचारी 457-शैली योजना की तुलना थ्रिफ्ट सेविंग्स प्लान से कर रहे हैं, TSP ग्रोथ कैलकुलेटर के साथ अनुमानों की जांच कर सकते हैं।
क्या आप 457(बी) से ऋण ले सकते हैं?
कुछ सरकारी 457(बी) योजनाएं 401(के) ऋण के समान, आपके शेष राशि पर ऋण की अनुमति देती हैं - "457 ऋण कैलकुलेटर" खोज के पीछे यही उद्देश्य है। ऋण की उपलब्धता, सीमाएं और पुनर्भुगतान की शर्तें सार्वभौमिक आईआरएस नियम के बजाय आपके व्यक्तिगत योजना दस्तावेज़ द्वारा निर्धारित की जाती हैं, इसलिए यह एक ऐसा क्षेत्र है जहां आपके योजना प्रशासक के साथ सीधे जांच करना किसी भी सामान्य कैलकुलेटर से अधिक मायने रखता है। यदि कोई ऋण उपलब्ध है, तो उसके साथ उसी तरह व्यवहार करें जैसे आप 401(k) ऋण के साथ करते हैं: आपके द्वारा उधार ली गई राशि आपके लिए तब तक चक्रवृद्धि होना बंद कर देती है जब तक कि उसे चुका न दिया जाए, जिसकी एक वास्तविक लागत होती है, यहां तक कि "जुर्माना" संलग्न किए बिना भी।
निकासी, कर और जुर्माना
"457 निकासी कैलकुलेटर," "457 बी निकासी कैलकुलेटर," "457 योजना निकासी कैलकुलेटर," और "457 निकासी कर कैलकुलेटर" जैसी सभी खोजें एक ही मूल प्रश्न पर केंद्रित हैं: जब पैसा निकलता है तो क्या होता है।
- पारंपरिक 457(बी) निकासी पर उस वर्ष की सामान्य आय के रूप में कर लगाया जाता है जिस वर्ष आप इसे लेते हैं - कर से बचने का कोई रास्ता नहीं है, केवल जुर्माना है।
- एक बार जब आप अपने नियोक्ता से अलग हो जाते हैं, तो उम्र की परवाह किए बिना सरकारी 457(बी) योजनाओं पर कोई शीघ्र निकासी जुर्माना लागू नहीं होता है - यह योजना का हस्ताक्षर लाभ है।
- किसी अन्य खाते में प्रवेश करना (जैसे IRA या 401(k)) समय से पहले निकासी पर जुर्माना फिर से लग सकता है जो 457(b) में नहीं है, इसलिए खातों को समेकित करने से पहले इस पर विचार करना उचित है।
457(बी) पर आवश्यक न्यूनतम वितरण (आरएमडी)
सरकारी 457(बी) योजनाएं 401(के)एस और पारंपरिक आईआरए के समान आरएमडी नियमों के अधीन हैं - एक "457 आरएमडी कैलकुलेटर" या "457 बी योजनाओं के लिए आरएमडी कैलकुलेटर" खोज पूछ रही है कि निकासी कब अनिवार्य हो जाती है। आपको आईआरएस-अनिवार्य आयु में निकासी शुरू करनी होगी, वर्तमान में अधिकांश लोगों के लिए यह 73 वर्ष है, भले ही आपको अभी आय की आवश्यकता हो या नहीं। आरएमडी न होने पर भारी आईआरएस जुर्माना लगता है, इसलिए उस उम्र तक पहुंचने से पहले ही इसकी योजना बनाना उचित है, खासकर यदि आप पेंशन भी प्राप्त कर रहे हैं।
मान लें कि रिटर्न की अच्छी दर क्या है?
"457 कैलकुलेटर पर रिटर्न की अच्छी दर क्या है" अधिक सामान्य प्रश्नों में से एक है, और ईमानदार उत्तर यह है: यह इस पर निर्भर करता है कि आपकी योजना के निवेश विकल्प कैसे आवंटित किए गए हैं। ज्यादातर स्टॉक इंडेक्स फंडों में निवेश किए गए 457 (बी) ने ऐतिहासिक रूप से बांड या स्थिर-मूल्य फंडों की तुलना में अधिक दीर्घकालिक रिटर्न का औसत दिया है - लेकिन उच्च अपेक्षित रिटर्न का मतलब साल-दर-साल अधिक उतार-चढ़ाव भी है। प्रक्षेपण को बेहतर दिखाने के लिए एक आशावादी संख्या चुनने के बजाय, कुछ परिदृश्यों (रूढ़िवादी, मध्यम, आशावादी) को एक साथ परीक्षण करना उचित है। हमारी बचत कैलकुलेटर धारणाओं के लिए मार्गदर्शिका बताती है कि मनमानी दर के बजाय यथार्थवादी दर कैसे चुनी जाए।
योजना प्रशासक अलग-अलग होते हैं - जिनमें CalPERS भी शामिल है
प्रत्येक 457(बी) को एक ही तरीके से प्रशासित नहीं किया जाता है। उदाहरण के लिए, "कैल्पर्स 457 कैलकुलेटर" खोज दर्शाती है कि CalPERS विशेष रूप से कैलिफोर्निया के सार्वजनिक कर्मचारियों के लिए 457 आस्थगित मुआवजा योजना का प्रबंधन करता है, इसकी अपनी नामांकन प्रक्रिया और निवेश लाइनअप है - जो ICMA-RC या नेशनवाइड जैसे अन्य प्रशासकों द्वारा संचालित योजनाओं से अलग है। एक सामान्य कैलकुलेटर प्रशासक की परवाह किए बिना योगदान और विकास के मॉडलिंग के लिए उपयोगी है, लेकिन योजना-विशिष्ट विवरण (शुल्क, उपलब्ध धन, ऋण प्रावधान) की पुष्टि हमेशा सीधे आपकी योजना से की जानी चाहिए।
457(बी) को पेंशन के साथ जोड़ना
यदि आप भी पेंशन अर्जित कर रहे हैं, तो आपके 457(बी) को सेवानिवृत्ति आय का 100% स्वयं कवर करने की आवश्यकता नहीं है - जो "पेंशन और 457 के साथ सेवानिवृत्ति कैलकुलेटर," "457 बी सेवानिवृत्ति कैलकुलेटर," "457 सेवानिवृत्ति कैलकुलेटर," "457 योजना सेवानिवृत्ति कैलकुलेटर," और "457 सेवानिवृत्ति योजना कैलकुलेटर" खोजों के पीछे का विचार है। व्यावहारिक दृष्टिकोण यह है कि अपनी पेंशन आय का अलग से अनुमान लगाएं, फिर 457(बी) कैलकुलेटर का उपयोग करके देखें कि आपके आस्थगित मुआवजे के शेष को कितना शेष आय अंतर पूरा करने की आवश्यकता है।
मेरी 457 बचत वास्तव में कितने समय तक चलेगी?
एक बार जब आप निकासी मोड में आ जाते हैं, तो सवाल "मेरे पास कितना होगा" से "कितने समय तक चलेगा" में बदल जाता है - "मेरा 457 अंतिम कैलकुलेटर कितने समय तक चलेगा" खोज के पीछे सटीक प्रश्न। यह आपकी निकासी दर, अपेक्षित रिटर्न और मुद्रास्फीति पर निर्भर करता है, इन सभी को आप मेरे पैसे कितने समय तक चलेंगे के साथ मॉडल कर सकते हैं।
कैलकुलेटर की तुलना करना (बैंकरेट सहित)
यदि आपने "457 कैलकुलेटर बैंकरेट" खोजा है, तो आपने देखा होगा कि अधिकांश सामान्य वित्तीय साइटें इस कैलकुलेटर का एक संस्करण पेश करती हैं, और अंतर्निहित गणित (समय के साथ योगदान पर चक्रवृद्धि वृद्धि) उन सभी में मानक है। जहां उपकरण वास्तव में भिन्न होते हैं वह यह है कि वे कितनी स्पष्टता से आपको 457(बी)-विशिष्ट परिदृश्यों का परीक्षण करने देते हैं - रोथ बनाम पारंपरिक, कैच-अप योगदान, या खाते को 403(बी) या पेंशन के साथ जोड़ना। एक ही आउटपुट पर भरोसा करने के बजाय, अपने नंबरों को एक से अधिक कैलकुलेटर के माध्यम से चलाना और उन मान्यताओं की तुलना करना उचित है, जिन पर हर एक डिफ़ॉल्ट होता है।
अक्सर पूछे जाने वाले प्रश्न
क्या 457(बी) से जल्दी पैसा निकालने पर कोई जुर्माना है? नहीं - सरकारी 457(बी) योजनाओं के लिए, अपने नियोक्ता से अलग होने के बाद, उम्र की परवाह किए बिना, 10% जल्दी निकासी पर कोई जुर्माना नहीं है। 401(के) या 403(बी) की तुलना में यह योजना का मुख्य लाभ है।
क्या मैं 457(बी) को आईआरए में शामिल कर सकता हूं? हां, सरकारी 457(बी) शेष को आम तौर पर पारंपरिक आईआरए, 401(के), या 403(बी) में शामिल किया जा सकता है - लेकिन किसी अन्य खाता प्रकार में रोल करने से शीघ्र-निकासी जुर्माना फिर से लग सकता है जो 457(बी) में नहीं है।
क्या रोथ आईआरए 457(बी) से बेहतर है? वे परस्पर अनन्य नहीं हैं, और "रोथ आईआरए बनाम 457 कैलकुलेटर" खोज यही हल करने की कोशिश कर रही है - कई लोग दोनों का उपयोग करते हैं। रोथ आईआरए में आय सीमा और कम योगदान सीमा होती है; 457(बी) में आय सीमा नहीं है और यह बहुत अधिक योगदान की अनुमति देता है। अपनी विशिष्ट संख्याओं की एक साथ तुलना करना ही यह जानने का एकमात्र तरीका है कि किसे प्राथमिकता देनी है।
क्या मैं एक ही वर्ष में 457(बी) और 401(के) या 403(बी) में योगदान कर सकता हूँ? अक्सर हाँ। 457(बी) में 401(के) या 403(बी) से एक अलग योगदान सीमा होती है, इसलिए दोनों तक पहुंच वाले कई सार्वजनिक कर्मचारी प्रत्येक को स्वतंत्र रूप से अधिकतम कर सकते हैं, प्रभावी ढंग से अपनी वार्षिक कर-लाभकारी बचत को दोगुना कर सकते हैं।
457बी कैलकुलेटर के साथ अपने योगदान की योजना बनाएं
मॉडल कंपाउंडिंग रिटर्न, नियोक्ता योगदान और कर-स्थगित वृद्धि विशेष रूप से सार्वजनिक क्षेत्र 457 (बी) योजनाओं के लिए अनुकूलित है।
इसे एक साथ रखना
457(बी) सार्वजनिक कर्मचारियों के लिए उपलब्ध अधिक लचीले सेवानिवृत्ति खातों में से एक है, जिसका मुख्य कारण बिना-जुर्माना शीघ्र निकासी नियम है - लेकिन यह लचीलापन केवल तभी फायदेमंद होता है जब आपके योगदान और निकासी की समय-सीमा अनुमान लगाने के बजाय वास्तव में तैयार की जाती है। अपने संतुलन का अनुमान लगाने के लिए 457(b) कैलकुलेटर से शुरुआत करें, फिर हमारे बचत कैलकुलेटर धारणाओं के लिए मार्गदर्शिका ताकि आप जिन संख्याओं की योजना बना रहे हैं वे यथार्थवादी हों।