
O guia completo da calculadora 457 (b): contribuições, Roth, empréstimos, retiradas e RMDs
Tudo o que os funcionários públicos precisam saber antes de confiar em uma calculadora 457 – desde regras de recuperação e opções Roth até empréstimos, RMDs e sua associação com uma pensão.
Se você trabalha para um governo estadual ou local – ou para certas organizações sem fins lucrativos – um plano 457 (b) provavelmente está parado em seu pacote de benefícios ao lado de sua pensão, explicando muito menos sobre si mesmo do que deveria. Ele se comporta como um 401 (k) em alguns aspectos e de maneira completamente diferente em outros, e é por isso que tantas pessoas procuram uma "calculadora 457", uma "calculadora de plano 457" ou simplesmente uma "calculadora 457 b" quando começam a tentar planejar a aposentadoria em torno disso.
Este guia aborda como os planos 457 (b) realmente funcionam – contribuições, opções Roth, empréstimos, saques, RMDs e como eles interagem com uma pensão – e como usar uma calculadora para modelar para onde estão indo seus números específicos.
Principais conclusões
- Retiradas sem penalidades: Os planos governamentais 457(b) permitem distribuições sem penalidades após a separação do emprego em qualquer idade - completamente isentos da penalidade padrão de retirada antecipada de 10% do IRS.
- Contribuição Dupla Simultânea: Você pode contribuir com o limite anual do IRS para um 457(b) e, ao mesmo tempo, maximizar um 403(b) ou 401(k) no mesmo ano civil.
- Acompanhamento especial de pré-aposentadoria de 3 anos: Nos 3 anos que antecedem a idade normal de aposentadoria, os participantes podem contribuir com até o dobro do limite de contribuição anual padrão usando subsídios anteriores não utilizados.
- Governamentais vs. Não-Governamentais: os activos governamentais 457 são mantidos em confiança protegida, enquanto os planos não-governamentais (sem fins lucrativos) permanecem propriedade do empregador vulnerável aos credores empresariais.
O que é um plano 457 (b)? (Também chamado de Plano de Compensação Diferida)
Um 457(b) é um plano de aposentadoria com vantagens fiscais oferecido principalmente a funcionários do governo estadual e local (polícia, professores, funcionários municipais) e funcionários de certas organizações isentas de impostos. Muitas vezes você o verá chamado de plano de remuneração diferida - uma calculadora de remuneração diferida 457 e uma calculadora 457 padrão respondem à mesma pergunta subjacente, apenas com terminologia diferente, dependendo de como seu empregador rotula o benefício.
Como um 401 (k), as contribuições normalmente saem do seu contracheque antes dos impostos e aumentam com o imposto diferido até a retirada. A maior diferença – e aquela que a maioria das pessoas não percebe – são as regras de saque antecipado. Retire o dinheiro de um 401 (k) antes de 59½ e você geralmente receberá uma multa de 10% além do imposto de renda. Um 457 (b) governamental não impõe tal penalidade depois que você se separa de seu empregador, em qualquer idade.
Usando uma calculadora 457 ou uma calculadora de plano 457 para projetar suas economias
Esteja você procurando uma "calculadora de plano 457 b" ou apenas uma "calculadora de plano 457" geral, as entradas são as mesmas: saldo atual, salário, porcentagem de contribuição, qualquer correspondência do empregador, anos até a aposentadoria e uma taxa de retorno presumida. Execute-os em nossa calculadora 457(b) para ver um saldo projetado na aposentadoria e ajuste a taxa de contribuição para ver quanta diferença um ponto percentual extra faz ao longo de uma carreira completa.
Tradicional vs. Roth 457(b): Qual você deve escolher?
Muitos planos 457 (b) agora oferecem uma opção Roth junto com a tradicional, e é por isso que "calculadora 457 roth", "calculadora roth 457", "calculadora roth 457 b" e "calculadora 457 b roth" aparecem como pesquisas separadas para o que é realmente uma decisão:
- Tradicional 457(b): As contribuições reduzem seu rendimento tributável agora; as retiradas na aposentadoria são tributadas como renda ordinária.
- Roth 457(b): As contribuições são feitas após impostos; retiradas qualificadas na aposentadoria são totalmente isentas de impostos.
A escolha certa geralmente se resume a saber se você espera estar em uma faixa de impostos mais alta ou mais baixa na aposentadoria do que está agora. Funcionários públicos em início de carreira muitas vezes apoiam Roth; aqueles que estão mais perto da aposentadoria, ou que atualmente estão em uma faixa de impostos elevados, muitas vezes são tradicionais.
Limites de contribuição e regras de recuperação
Uma "calculadora de contribuição 457" e uma "calculadora de recuperação 457" são, na verdade, a mesma ferramenta usada em dois estágios diferentes de carreira. Vale a pena conhecer duas disposições de atualização:
- Atualização para maiores de 50 anos: um valor adicional além do limite anual padrão, mesma estrutura de um 401(k).
- Atualização especial 457 de três anos: Nos três anos anteriores à idade normal de aposentadoria do seu plano, você poderá contribuir com até o dobro do limite padrão - uma provisão exclusiva dos planos 457 (b) e que a maioria das pessoas nunca usa simplesmente porque não sabem que ela existe.
Os limites do IRS são atualizados anualmente, portanto, uma pesquisa “calculadora 457 2024” e uma pesquisa “calculadora 457” hoje devem apontar para a mesma ferramenta – basta confirmar o limite do ano atual com o administrador do plano antes de finalizar uma estratégia de contribuição, uma vez que as suposições padrão da calculadora não refletirão automaticamente uma mudança de limite no meio do ano.
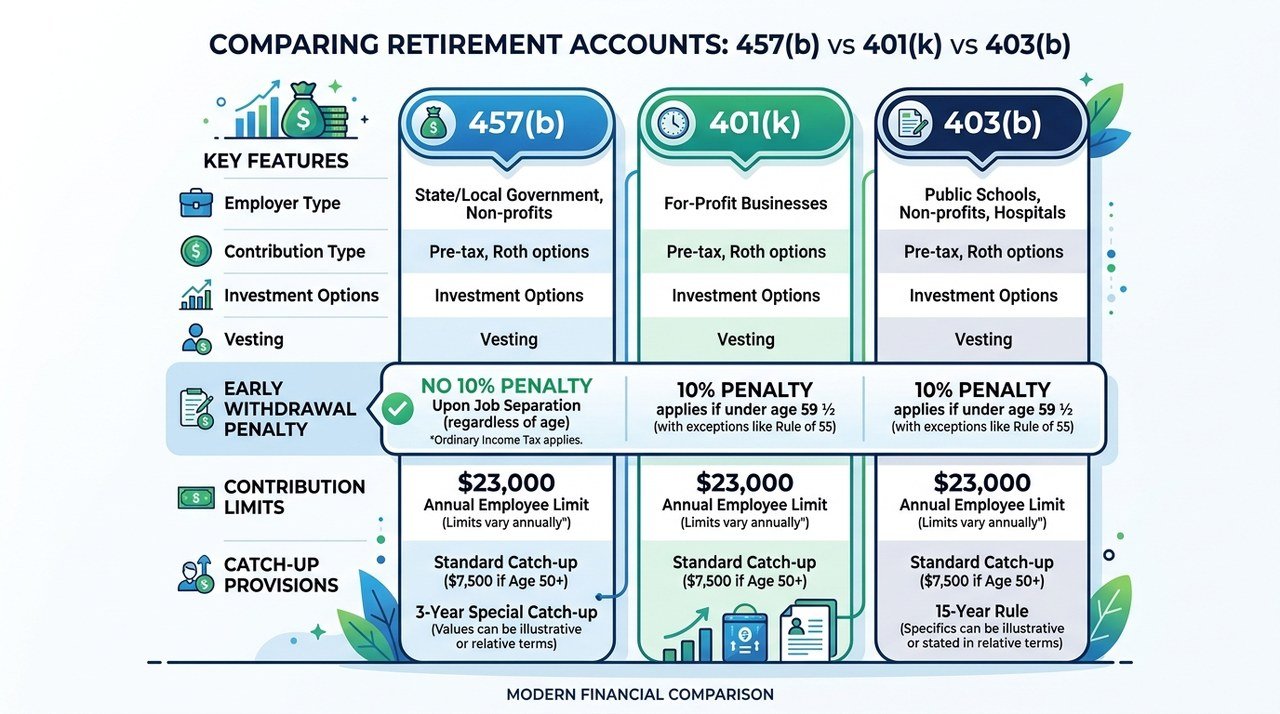
457(b) vs. 403(b) vs. 401(k): Qual é a diferença?
É comum ter acesso a mais de um desses planos ao mesmo tempo - alguns funcionários de escolas públicas e hospitais podem contribuir para um 457(b) e um 403(b) no mesmo ano, efetivamente dobrando sua margem de contribuição com vantagem fiscal. Essa sobreposição também é de onde vêm as pesquisas por “calculadoras 401k e 457” – pessoas que tentam modelar as duas contas juntas.
- 457(b): Oferecido por empregadores governamentais e algumas organizações sem fins lucrativos. Nenhuma penalidade de retirada antecipada após a separação do serviço.
- 403(b): Oferecido por escolas, hospitais e outras organizações sem fins lucrativos. Penalidade padrão de 10% antes dos 59 anos e meio.
- 401(k): Oferecido por empregadores do setor privado. Penalidade padrão de 10% antes dos 59 anos e meio.
- Combinação de planos: um 457(b) normalmente pode ser contribuído junto com um 403(b) ou 401(k) no mesmo ano, cada um com seu próprio limite separado.
Se seu empregador oferecer um 403(b) junto com seu 457(b), compare ambos lado a lado com a calculadora 403(b). Os funcionários federais que comparam um plano estilo 457 com o Plano de Poupança Thrift podem verificar as projeções com a calculadora de crescimento TSP.
Você pode pegar um empréstimo de um 457 (b)?
Alguns planos governamentais 457 (b) permitem empréstimos contra o seu saldo, semelhante a um empréstimo 401 (k) - esta é a intenção por trás das pesquisas por “calculadora de empréstimo 457”. A disponibilidade, limites e termos de reembolso do empréstimo são definidos pelo documento do seu plano individual, e não por uma regra universal do IRS, portanto, esta é uma área em que a verificação direta com o administrador do plano é mais importante do que qualquer calculadora geral. Se um empréstimo estiver disponível, trate-o da mesma forma que trataria um empréstimo 401 (k): o valor emprestado deixa de aumentar para você até que seja reembolsado, o que tem um custo real mesmo sem uma “multa” anexada.
Retiradas, Impostos e Penalidades
Pesquisas como “calculadora de retirada 457”, “calculadora de retirada 457 b”, “calculadora de retirada do plano 457” e “calculadora de imposto de retirada 457” circundam a mesma questão central: o que acontece quando o dinheiro sai.
- As retiradas 457(b) tradicionais são tributadas como renda ordinária no ano em que você as realiza - não há como contornar o imposto, apenas contornar a multa.
- Nenhuma penalidade de retirada antecipada se aplica aos planos governamentais 457(b) depois que você se separar de seu empregador, independentemente da idade – esta é a vantagem exclusiva do plano.
- Rolar para outra conta (como um IRA ou 401(k)) pode reintroduzir a penalidade de retirada antecipada que o próprio 457(b) não tem, então vale a pena pensar bem antes de consolidar contas.
Distribuições Mínimas Exigidas (RMDs) em um 457(b)
Os planos governamentais 457 (b) estão sujeitos às mesmas regras de RMD que 401 (k) se IRAs tradicionais - uma pesquisa "calculadora 457 rmd" ou "calculadora rmd para planos 457 b" pergunta quando as retiradas se tornam obrigatórias. Você é obrigado a começar a sacar na idade exigida pelo IRS, atualmente 73 anos para a maioria das pessoas, independentemente de ainda precisar ou não da renda. A falta de um RMD desencadeia uma penalidade acentuada do IRS, por isso vale a pena planejar bem antes de atingir essa idade, especialmente se você também estiver recebendo uma pensão.
Qual é uma boa taxa de retorno para assumir?
“Qual é uma boa taxa de retorno na calculadora 457” é uma das perguntas mais comuns, e a resposta honesta é: depende de como as opções de investimento do seu plano são alocadas. Um 457(b) investido principalmente em fundos de índices de ações tem historicamente obtido retornos médios de longo prazo mais elevados do que um ponderado em obrigações ou fundos de valor estável – mas um retorno esperado mais elevado também significa mais oscilações de ano para ano. Em vez de escolher um número otimista para melhorar a projeção, vale a pena testar alguns cenários (conservador, moderado, otimista) lado a lado. Nosso guia para suposições da calculadora de poupança mostra como escolher uma taxa realista em vez de uma taxa arbitrária.
Os administradores do plano variam – incluindo CalPERS
Nem todo 457 (b) é administrado da mesma maneira. Uma pesquisa “calpers 457 calculator”, por exemplo, reflete que o CalPERS administra um Plano de Compensação Diferida 457 especificamente para funcionários públicos da Califórnia, com seu próprio processo de inscrição e linha de investimentos – separado dos planos administrados por outros administradores como ICMA-RC ou Nationwide. Uma calculadora geral é útil para modelar contribuições e crescimento, independentemente do administrador, mas os detalhes específicos do plano (taxas, fundos disponíveis, provisões para empréstimos) devem sempre ser confirmados diretamente com o seu plano.
Combinando um 457 (b) com uma pensão
Se você também está ganhando uma pensão, seu 457 (b) não precisa cobrir 100% da renda de aposentadoria por conta própria - que é a ideia por trás das pesquisas "calculadora de aposentadoria com pensão e 457", "calculadora de aposentadoria 457 b", "calculadora de aposentadoria 457", "calculadora de aposentadoria de plano 457" e "calculadora de plano de aposentadoria 457". A abordagem prática é estimar o seu rendimento de pensão separadamente e, em seguida, utilizar uma calculadora 457(b) para ver quanto da diferença de rendimento restante o seu saldo de compensação diferida precisa de colmatar.
Quanto tempo realmente durarão minhas economias 457?
Quando você estiver no modo de retirada, a pergunta muda de “quanto terei” para “quanto tempo vai durar” – a pergunta exata por trás das pesquisas “quanto tempo vai durar minha última calculadora 457”. Isso depende da sua taxa de retirada, do retorno esperado e da inflação, que você pode modelar com a calculadora de quanto tempo meu dinheiro durará.
Comparando calculadoras (incluindo taxa bancária)
Se você pesquisou “calculadora 457 taxa bancária”, provavelmente notou que a maioria dos sites financeiros gerais oferece uma versão desta calculadora, e a matemática subjacente (crescimento composto das contribuições ao longo do tempo) é padrão em todos eles. As ferramentas realmente diferem na clareza com que permitem testar cenários específicos do 457(b) – Roth versus tradicional, contribuições de recuperação ou emparelhamento da conta com um 403(b) ou pensão. Vale a pena analisar seus números em mais de uma calculadora e comparar as suposições padrão de cada uma, em vez de confiar em uma única saída.
Perguntas frequentes
Existe uma penalidade por rescisão antecipada de um 457(b)? Não - para planos governamentais 457(b), não há penalidade de retirada antecipada de 10% depois que você se separar de seu empregador, independentemente da idade. Esta é a principal vantagem do plano em relação ao 401(k) ou 403(b).
Posso transferir um 457(b) para um IRA? Sim, os saldos governamentais 457(b) geralmente podem ser transferidos para um IRA tradicional, 401(k) ou 403(b) — mas a transferência para outro tipo de conta pode reintroduzir a penalidade de retirada antecipada que o próprio 457(b) não tem.
Um Roth IRA é melhor do que um 457(b)? Eles não são mutuamente exclusivos, e é exatamente isso que as pesquisas "roth ira vs 457 calculadora" estão tentando resolver - muitas pessoas usam ambos. Um Roth IRA tem limites de renda e um limite de contribuição mais baixo; a 457 (b) não tem limites de renda e permite contribuições muito mais altas. Comparar seus números específicos lado a lado é a única maneira de saber qual priorizar.
Posso contribuir para um 457(b) e um 401(k) ou 403(b) no mesmo ano? Muitas vezes sim. Um 457(b) tem um limite de contribuição separado de um 401(k) ou 403(b), pelo que muitos funcionários públicos com acesso a ambos podem maximizar cada um de forma independente, duplicando efectivamente as suas poupanças anuais com vantagens fiscais.
Planeje suas contribuições com a calculadora 457b
Modelo de retornos compostos, contribuições do empregador e crescimento com impostos diferidos especificamente personalizados para planos 457(b) do setor público.
Juntando tudo
A 457(b) é uma das contas de reforma mais flexíveis disponíveis para funcionários públicos, em grande parte devido à regra de retirada antecipada sem penalização – mas essa flexibilidade só compensa se o seu cronograma de contribuição e retirada for realmente modelado, em vez de adivinhado. Comece com a calculadora 457(b) para projetar seu saldo e, em seguida, compare suas suposições com nosso guia de economia suposições da calculadora para que os números que você está planejando sejam realistas.