
Le guide complet du calculateur 457(b) : cotisations, Roth, prêts, retraits et RMD
Tout ce que les fonctionnaires doivent savoir avant de s'appuyer sur une calculatrice 457 : des règles de rattrapage et des options Roth aux prêts, RMD et leur association avec une pension.
Si vous travaillez pour un État ou une administration locale – ou pour certaines organisations à but non lucratif – un plan 457 (b) se trouve probablement tranquillement dans votre ensemble d'avantages sociaux à côté de votre pension, s'expliquant beaucoup moins qu'il ne le devrait. Il se comporte comme un 401(k) à certains égards et complètement différemment à d'autres, c'est pourquoi tant de gens recherchent un « calculateur 457 », un « calculateur de plan 457 » ou simplement un « calculateur 457 b » lorsqu'ils commencent à essayer de planifier leur retraite en fonction de celui-ci.
Ce guide explique comment fonctionnent réellement les régimes 457 (b) – cotisations, options Roth, prêts, retraits, RMD et comment ils interagissent avec une pension – et comment utiliser une calculatrice pour modéliser la direction que prennent vos chiffres spécifiques.
Points clés à retenir
- Retraits sans pénalité : les plans gouvernementaux 457(b) autorisent des distributions sans pénalité en cas de cessation d'emploi à tout âge – totalement exemptés de la pénalité de retrait anticipé standard de 10 % de l'IRS.
- Double contribution simultanée : Vous pouvez contribuer à la limite annuelle de l'IRS jusqu'à un 457(b) tout en maximisant simultanément un 403(b) ou un 401(k) au cours de la même année civile.
- Rattrapage spécial de pré-retraite sur 3 ans : : au cours des 3 années précédant l'âge normal de la retraite, les participants peuvent cotiser jusqu'à doubler le plafond de cotisation annuel standard en utilisant les allocations antérieures non utilisées.
- Gouvernementaux ou non gouvernementaux : les actifs gouvernementaux 457 sont détenus dans une fiducie protégée, tandis que les régimes non gouvernementaux (à but non lucratif) restent la propriété de l'employeur, vulnérables aux créanciers des entreprises.
Qu'est-ce qu'un plan 457(b) ? (Également appelé plan de rémunération différée)
Un 457(b) est un plan de retraite fiscalement avantageux proposé principalement aux employés des gouvernements nationaux et locaux (police, enseignants, employés municipaux) et aux employés de certaines organisations exonérées d'impôt. Vous le verrez souvent appelé un plan de rémunération différée : un calculateur de rémunération différée 457 et un calculateur 457 standard répondent à la même question sous-jacente, mais avec une terminologie différente selon la façon dont votre employeur qualifie l'avantage.
Comme pour un 401(k), les cotisations proviennent généralement de votre salaire avant impôt et augmentent avec report d'impôt jusqu'au retrait. La plus grande différence – et celle que la plupart des gens oublient – réside dans les règles de retrait anticipé. Retirez de l'argent d'un 401(k) avant 59½ et vous êtes généralement frappé d'une pénalité de 10 % en plus de l'impôt sur le revenu. Un gouvernemental 457(b) ne prévoit pas de telle pénalité une fois que vous êtes séparé de votre employeur, à tout âge.
Utiliser une calculatrice 457 ou une calculatrice de plan 457 pour projeter vos économies
Que vous recherchiez un « calculateur de plan 457 b » ou simplement un « calculateur de plan 457 » général, les entrées sont les mêmes : solde actuel, salaire, pourcentage de cotisation, éventuelle contrepartie de l'employeur, années jusqu'à la retraite et taux de rendement supposé. Exécutez-les via notre calculateur 457(b) pour voir un solde projeté à la retraite et ajustez le taux de cotisation pour voir la différence qu'un point de pourcentage supplémentaire fait sur une carrière complète.
Traditionnel vs Roth 457(b) : lequel devriez-vous choisir ?
De nombreux plans 457(b) proposent désormais une option Roth en plus de l'option traditionnelle, c'est pourquoi « calculatrice roth 457 », « calculatrice roth 457 », « calculatrice roth 457 b » et « calculatrice roth 457 b » apparaissent toutes comme des recherches distinctes pour ce qui est vraiment une décision :
- Traditionnel 457(b) : Les cotisations réduisent votre revenu imposable maintenant ; les retraits à la retraite sont imposés comme un revenu ordinaire.
- Roth 457(b) : Les cotisations sont versées après impôt ; les retraits admissibles à la retraite sont totalement exonérés d’impôt.
Le bon choix dépend généralement de savoir si vous prévoyez être dans une tranche d’imposition plus élevée ou plus basse qu’aujourd’hui à la retraite. Les fonctionnaires en début de carrière s'appuient souvent sur Roth ; ceux qui sont plus proches de la retraite, ou qui se trouvent actuellement dans une tranche d'imposition élevée, ont souvent une approche traditionnelle.
Plafonds de cotisation et règles de rattrapage
Un « calculateur de cotisation 457 » et un « calculateur de rattrapage 457 » sont en réalité le même outil utilisé à deux étapes de carrière différentes. Deux dispositions de rattrapage sont à connaître :
- Rattrapage pour les 50 ans et plus : un montant supplémentaire en plus de la limite annuelle standard, même structure qu'un 401(k).
- Rattrapage spécial 457 sur trois ans : au cours des trois années précédant l'âge normal de la retraite de votre régime, vous pourrez peut-être cotiser jusqu'au double de la limite standard - une disposition unique aux régimes 457(b) et que la plupart des gens n'utilisent jamais simplement parce qu'ils ne savent pas qu'elle existe.
Les limites de l'IRS sont mises à jour chaque année, donc une recherche « calculatrice 457 2024 » et une recherche « calculatrice 457 » aujourd'hui devraient pointer vers le même outil : il suffit de confirmer le plafond de l'année en cours auprès de l'administrateur de votre régime avant de finaliser une stratégie de cotisation, car les hypothèses par défaut de la calculatrice ne refléteront pas automatiquement un changement de limite en cours d'année.
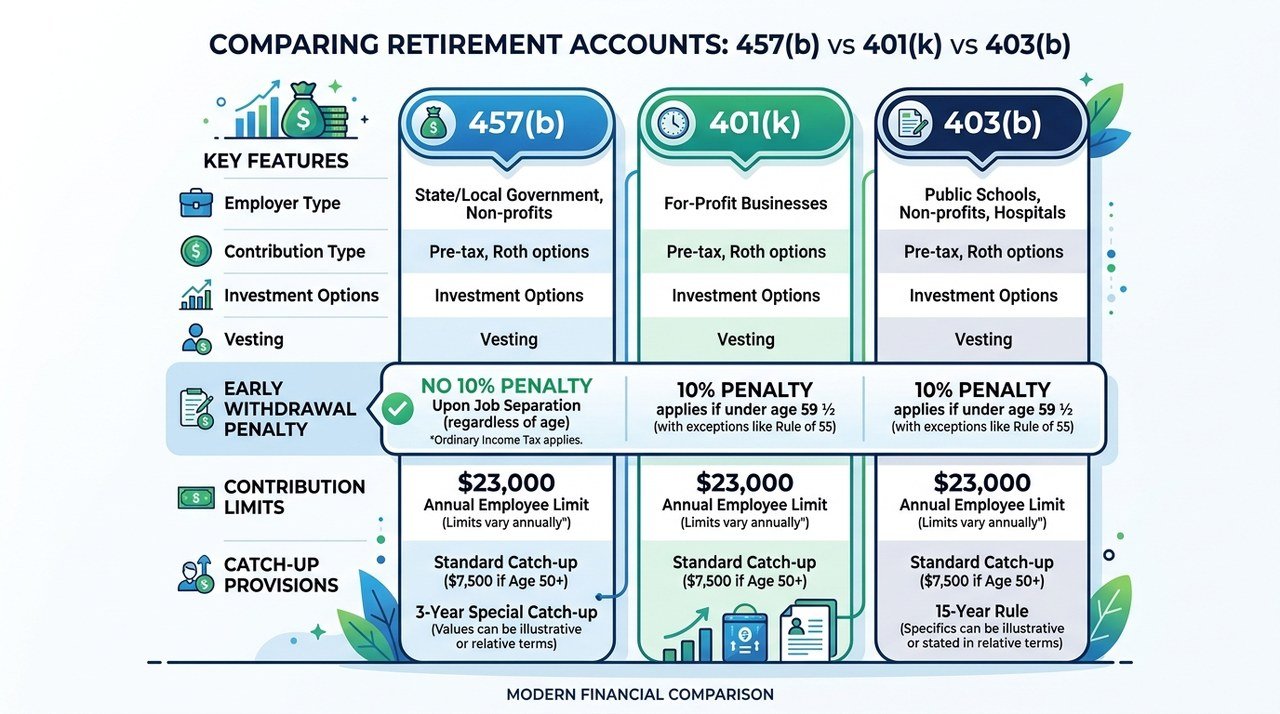
457(b) contre 403(b) contre 401(k) : quelle est la différence ?
Il est courant d'avoir accès à plusieurs de ces régimes à la fois : certains employés des écoles publiques et des hôpitaux peuvent cotiser à la fois à un 457(b) et à un 403(b) la même année, doublant ainsi leurs droits de cotisation fiscalement avantageux. C'est également de ce chevauchement que proviennent les recherches "calculatrices 401k et 457" : des personnes essayant de modéliser les deux comptes ensemble.
- 457(b) : proposé par les employeurs gouvernementaux et certaines organisations à but non lucratif. Aucune pénalité de retrait anticipé après la cessation de service.
- 403(b) : proposé par les écoles, les hôpitaux et d'autres organisations à but non lucratif. Pénalité standard de 10 % avant 59 ans et demi.
- 401(k) : offert par les employeurs du secteur privé. Pénalité standard de 10 % avant 59 ans et demi.
- Régimes combinés : Un 457(b) peut généralement être cotisé parallèlement à un 403(b) ou un 401(k) au cours de la même année, chacun avec sa propre limite distincte.
Si votre employeur propose un 403(b) à côté de votre 457(b), comparez les deux côte à côte avec le calculateur 403(b). Les employés fédéraux qui comparent un plan de type 457 au Plan d'épargne d'épargne peuvent vérifier les projections avec le calculateur de croissance TSP.
Pouvez-vous contracter un prêt auprès d’un 457(b) ?
Certains plans gouvernementaux 457(b) autorisent les prêts sur votre solde, similaires à un prêt 401(k) – c'est l'intention derrière les recherches « calculateur de prêt 457 ». La disponibilité, les limites et les conditions de remboursement du prêt sont définies par le document de votre plan individuel plutôt que par une règle universelle de l'IRS. Il s'agit donc d'un domaine dans lequel la vérification directe auprès de l'administrateur de votre plan est plus importante que n'importe quelle calculatrice générale. Si un prêt est disponible, traitez-le de la même manière que vous traiteriez un prêt 401(k) : le montant que vous empruntez cesse de vous rapporter jusqu'à ce qu'il soit remboursé, ce qui a un coût réel même sans « pénalité ».
Retraits, taxes et pénalités
Des recherches telles que « Calculateur de retrait 457 », « Calculateur de retrait 457 b », « Calculateur de retrait du plan 457 » et « Calculateur d’impôt de retrait 457 » tournent toutes autour de la même question centrale : que se passe-t-il lorsque l’argent sort.
- Les retraits 457(b) traditionnels sont imposés comme un revenu ordinaire l'année où vous les effectuez - il n'y a aucun moyen de contourner l'impôt, seulement la pénalité.
- Aucune pénalité de retrait anticipé ne s'applique aux régimes gouvernementaux 457(b) une fois que vous vous êtes séparé de votre employeur, quel que soit votre âge : c'est l'avantage distinctif du régime.
- L'accès à un autre compte (comme un IRA ou un 401(k)) peut réintroduire la pénalité de retrait anticipé que le 457(b) lui-même n'a pas, il vaut donc la peine d'y réfléchir avant de consolider les comptes.
Distributions minimales requises (RMD) sur un 457(b)
Les plans gouvernementaux 457(b) sont soumis aux mêmes règles RMD que les 401(k) et les IRA traditionnels : une recherche « calculateur 457 rmd » ou « calculateur rmd pour les plans 457 b » demande quand les retraits deviennent obligatoires. Vous devez commencer à retirer à l'âge prescrit par l'IRS, actuellement 73 ans pour la plupart des gens, que vous ayez ou non encore besoin du revenu. Manquer un RMD déclenche une forte pénalité de l'IRS, cela vaut donc la peine de planifier bien avant d'atteindre cet âge, surtout si vous percevez également une pension.
Qu’est-ce qu’un bon taux de rendement à supposer ?
« Qu'est-ce qu'un bon taux de rendement sur la calculatrice 457 » est l'une des questions les plus courantes, et la réponse honnête est : cela dépend de la façon dont les options d'investissement de votre plan sont réparties. Un 457(b) investi principalement dans des fonds indiciels boursiers a historiquement généré en moyenne des rendements à long terme plus élevés que ceux pondérés en obligations ou en fonds à valeur stable – mais un rendement attendu plus élevé signifie également plus de fluctuations d’une année sur l’autre. Plutôt que de choisir un chiffre optimiste pour donner une meilleure apparence à la projection, il vaut la peine de tester quelques scénarios (conservateur, modéré, optimiste) côte à côte. Notre guide des hypothèses du calculateur d'épargne explique comment choisir un taux réaliste plutôt qu'arbitraire.
Les administrateurs de régime varient – y compris CalPERS
Tous les 457(b) ne sont pas administrés de la même manière. Une recherche « calculateur calpers 457 », par exemple, indique que CalPERS administre un plan de rémunération différée 457 spécifiquement pour les employés publics californiens, avec son propre processus d'inscription et sa propre gamme d'investissements – distinct des plans gérés par d'autres administrateurs comme l'ICMA-RC ou Nationwide. Un calculateur général est utile pour modéliser les cotisations et la croissance quel que soit l'administrateur, mais les détails spécifiques au régime (frais, fonds disponibles, dispositions du prêt) doivent toujours être confirmés directement avec votre régime.
Combiner un 457 (b) avec une pension
Si vous percevez également une pension, votre 457(b) n'a pas besoin de couvrir à lui seul 100 % du revenu de retraite – ce qui est l'idée derrière les recherches « calculateur de retraite avec pension et 457 », « calculateur de retraite 457 b », « calculateur de retraite 457 », « calculateur de retraite du régime 457 » et « calculateur de régime de retraite 457 ». L'approche pratique consiste à estimer votre revenu de pension séparément, puis à utiliser un calculateur 457(b) pour voir quelle part de l'écart de revenu restant votre solde de rémunération différée doit combler.
Combien de temps dureront réellement mes économies 457 ?
Une fois que vous êtes en mode retrait, la question passe de « combien aurai-je » à « combien de temps cela va durer » – la question exacte derrière les recherches « combien de temps durera ma dernière calculatrice 457 ». Cela dépend de votre taux de retrait, du rendement attendu et de l'inflation, que vous pouvez tous modéliser avec le combien de temps durera mon argent.
Comparaison des calculatrices (y compris le taux bancaire)
Si vous avez recherché « 457 calculateur de taux bancaire », vous avez probablement remarqué que la plupart des sites financiers généraux proposent une version de ce calculateur, et que les calculs sous-jacents (croissance composée des cotisations au fil du temps) sont standard pour tous. Là où les outils diffèrent véritablement, c'est dans la clarté avec laquelle ils vous permettent de tester des scénarios spécifiques au 457(b) : Roth par rapport aux cotisations de rattrapage traditionnelles, ou associer le compte à un 403(b) ou une pension. Cela vaut la peine d'exécuter vos chiffres sur plusieurs calculatrices et de comparer les hypothèses par défaut de chacune, plutôt que de faire confiance à une seule sortie.
Foire aux questions
Y a-t-il une pénalité en cas de retrait anticipé d'un 457(b) ? Non : pour les régimes gouvernementaux 457(b), il n'y a pas de pénalité de retrait anticipé de 10 % une fois que vous vous séparez de votre employeur, quel que soit votre âge. C'est le principal avantage du plan par rapport à un 401(k) ou un 403(b).
Puis-je transférer un 457(b) dans un IRA ? Oui, les soldes gouvernementaux 457(b) peuvent généralement être transférés dans un IRA traditionnel, 401(k) ou 403(b) - mais le transfert vers un autre type de compte peut réintroduire la pénalité de retrait anticipé que le 457(b) lui-même n'a pas.
Un Roth IRA est-il meilleur qu'un 457(b) ? Ils ne s'excluent pas mutuellement, et c'est exactement ce que les recherches "roth ira vs 457 calculator" tentent de résoudre : de nombreuses personnes utilisent les deux. Un Roth IRA a des limites de revenus et un plafond de cotisation inférieur ; un 457(b) n'a pas de limite de revenu et autorise des cotisations beaucoup plus élevées. Comparer vos chiffres spécifiques côte à côte est le seul moyen de savoir lesquels prioriser.
Puis-je cotiser à un 457(b) et à un 401(k) ou 403(b) la même année ? Souvent oui. Un 457(b) a un plafond de cotisation distinct de celui d'un 401(k) ou d'un 403(b), de sorte que de nombreux employés du secteur public ayant accès aux deux peuvent maximiser chacun indépendamment, doublant ainsi leur épargne annuelle fiscalement avantageuse.
Planifiez vos cotisations avec le calculateur 457b
Modélisez des rendements composés, des cotisations patronales et une croissance à impôt différé spécifiquement personnalisés pour les régimes 457(b) du secteur public.
L'assembler
Un 457(b) est l’un des comptes de retraite les plus flexibles disponibles pour les employés du secteur public, en grande partie en raison de la règle de retrait anticipé sans pénalité – mais cette flexibilité n’est payante que si votre calendrier de cotisation et de retrait est réellement modélisé plutôt que deviné. Commencez avec le calculateur 457(b) pour projeter votre solde, puis vérifiez vos hypothèses par rapport à notre guide de l'épargne hypothèses de la calculatrice afin que les chiffres que vous prévoyez soient réalistes.