
Der vollständige 457(b)-Rechner-Leitfaden: Beiträge, Roth, Kredite, Abhebungen und RMDs
Alles, was Beamte im öffentlichen Dienst wissen müssen, bevor sie sich auf einen 457-Rechner verlassen – von Nachholregeln und Roth-Optionen bis hin zu Darlehen, RMDs und der Kombination mit einer Rente.
Wenn Sie für eine Landes- oder Kommunalverwaltung – oder für bestimmte gemeinnützige Organisationen – arbeiten, liegt ein 457(b)-Plan wahrscheinlich still in Ihrem Leistungspaket neben Ihrer Rente und erklärt sich viel weniger gut, als er sollte. In mancher Hinsicht verhält es sich wie ein 401(k) und in anderen völlig anders, weshalb so viele Menschen nach einem „457-Rechner“, einem „457-Plan-Rechner“ oder einfach einem „457-b-Rechner“ suchen, wenn sie versuchen, ihren Ruhestand darauf aufbauend zu planen.
In diesem Leitfaden erfahren Sie, wie 457(b)-Pläne tatsächlich funktionieren – Beiträge, Roth-Optionen, Darlehen, Abhebungen, RMDs und wie sie mit einer Rente interagieren – und wie Sie mit einem Taschenrechner modellieren, wohin Ihre spezifischen Zahlen führen.
Wichtige Erkenntnisse
- Straffreie Abhebungen: Staatliche 457(b)-Pläne ermöglichen straffreie Ausschüttungen bei Ausscheiden aus dem Arbeitsverhältnis in jedem Alter – völlig befreit von der standardmäßigen IRS-Strafe von 10 % für vorzeitige Abhebungen.
- Gleichzeitiger doppelter Beitrag: Sie können das jährliche IRS-Limit zu einem 457(b) beitragen und gleichzeitig einen 403(b) oder 401(k) im selben Kalenderjahr maximieren.
- Spezielle 3-Jahres-Nachholfrist vor dem Ruhestand: In den 3 Jahren vor Erreichen des normalen Rentenalters können Teilnehmer unter Verwendung ungenutzter früherer Zulagen bis zum Doppelten der jährlichen Standardbeitragsgrenze einzahlen.
- Staatlich vs. nichtstaatlich: Staatliche Vermögenswerte werden treuhänderisch verwaltet, während nichtstaatliche (gemeinnützige) Pläne Eigentum des Arbeitgebers bleiben, das für Unternehmensgläubiger anfällig ist.
Was ist ein 457(b)-Plan? (Auch als aufgeschobener Vergütungsplan bezeichnet)
A 457(b) ist ein steuerbegünstigter Ruhestandsplan, der hauptsächlich staatlichen und lokalen Regierungsangestellten (Polizei, Lehrer, Stadtarbeiter) und Mitarbeitern bestimmter steuerbefreiter Organisationen angeboten wird. Oft wird es als aufgeschobener Vergütungsplan bezeichnet – ein 457-Rechner für aufgeschobene Vergütung und ein Standardrechner 457 beantworten die gleiche zugrunde liegende Frage, nur mit unterschiedlicher Terminologie, je nachdem, wie Ihr Arbeitgeber die Leistung bezeichnet.
Wie bei einem 401(k) werden die Beiträge in der Regel vor Steuern von Ihrem Gehaltsscheck abgezogen und wachsen steuerbegünstigt bis zur Auszahlung an. Der größte Unterschied – und der, den die meisten Leute vermissen – sind die Regeln für die vorzeitige Auszahlung. Wenn Sie vor 59½ Jahren Geld aus einem 401(k)-Gesetz abheben, wird Ihnen in der Regel eine Strafe von 10 % zusätzlich zur Einkommenssteuer auferlegt. Ein staatlicher 457(b) sieht keine solche Strafe vor, wenn Sie sich von Ihrem Arbeitgeber getrennt haben, egal in welchem Alter.
Verwenden Sie einen 457-Rechner oder einen 457-Plan-Rechner, um Ihre Ersparnisse zu prognostizieren
Unabhängig davon, ob Sie nach einem „457-b-Plan-Rechner“ oder nur einem allgemeinen „457-Plan-Rechner“ suchen, sind die Eingaben dieselben: aktueller Kontostand, Gehalt, Beitragsprozentsatz, Arbeitgeberübereinstimmung, Jahre bis zur Pensionierung und eine angenommene Rendite. Führen Sie diese durch unseren 457(b)-Rechner, um den voraussichtlichen Saldo bei der Pensionierung anzuzeigen, und passen Sie den Beitragssatz an, um zu sehen, wie viel Unterschied ein zusätzlicher Prozentpunkt über eine gesamte Karriere macht.
Traditionell vs. Roth 457(b): Welches sollten Sie wählen?
Viele 457(b)-Pläne bieten jetzt neben der herkömmlichen Option auch eine Roth-Option an, weshalb „457 Roth-Rechner“, „Roth 457-Rechner“, „Roth 457 B-Rechner“ und „457 Brühe-Rechner“ alle als separate Suchanfragen für eine einzige Entscheidung angezeigt werden:
- Traditionelles 457(b): Beiträge reduzieren jetzt Ihr steuerpflichtiges Einkommen; Abhebungen im Ruhestand werden als ordentliches Einkommen besteuert.
- Roth 457(b): Beiträge werden nach Steuern geleistet; qualifizierte Bezüge im Ruhestand sind völlig steuerfrei.
Die richtige Wahl hängt in der Regel davon ab, ob Sie im Ruhestand voraussichtlich in einer höheren oder niedrigeren Steuerklasse sein werden als jetzt. Berufseinsteiger im öffentlichen Dienst orientieren sich oft an Roth; Diejenigen, die kurz vor dem Ruhestand stehen oder sich derzeit in einer hohen Steuerklasse befinden, neigen oft zur Tradition.
Beitragsgrenzen und Nachholregeln
Ein „457-Beitragsrechner“ und ein „457-Nachholrechner“ sind eigentlich dasselbe Werkzeug, das in zwei verschiedenen Karrierephasen verwendet wird. Zwei Nachholbestimmungen sind wissenswert:
- Aufholung ab 50 Jahren: Ein zusätzlicher Betrag zusätzlich zum Standard-Jahreslimit, gleiche Struktur wie bei einem 401(k).
- Spezielle 457-Aufholfrist für drei Jahre: In den drei Jahren vor dem normalen Renteneintrittsalter Ihres Plans können Sie möglicherweise bis zum Doppelten des Standardlimits einzahlen – eine Bestimmung, die es nur bei 457(b)-Plänen gibt und die die meisten Menschen nie in Anspruch nehmen, einfach weil sie nicht wissen, dass sie existiert.
IRS-Grenzwerte werden jährlich aktualisiert, daher sollten eine Suche nach „457-Rechner 2024“ und eine Suche nach „457-Rechner“ heute auf dasselbe Tool verweisen – bestätigen Sie einfach die Obergrenze des aktuellen Jahres mit Ihrem Planadministrator, bevor Sie eine Beitragsstrategie festlegen, da die Standardannahmen des Rechners eine Limitänderung zur Jahresmitte nicht automatisch widerspiegeln.
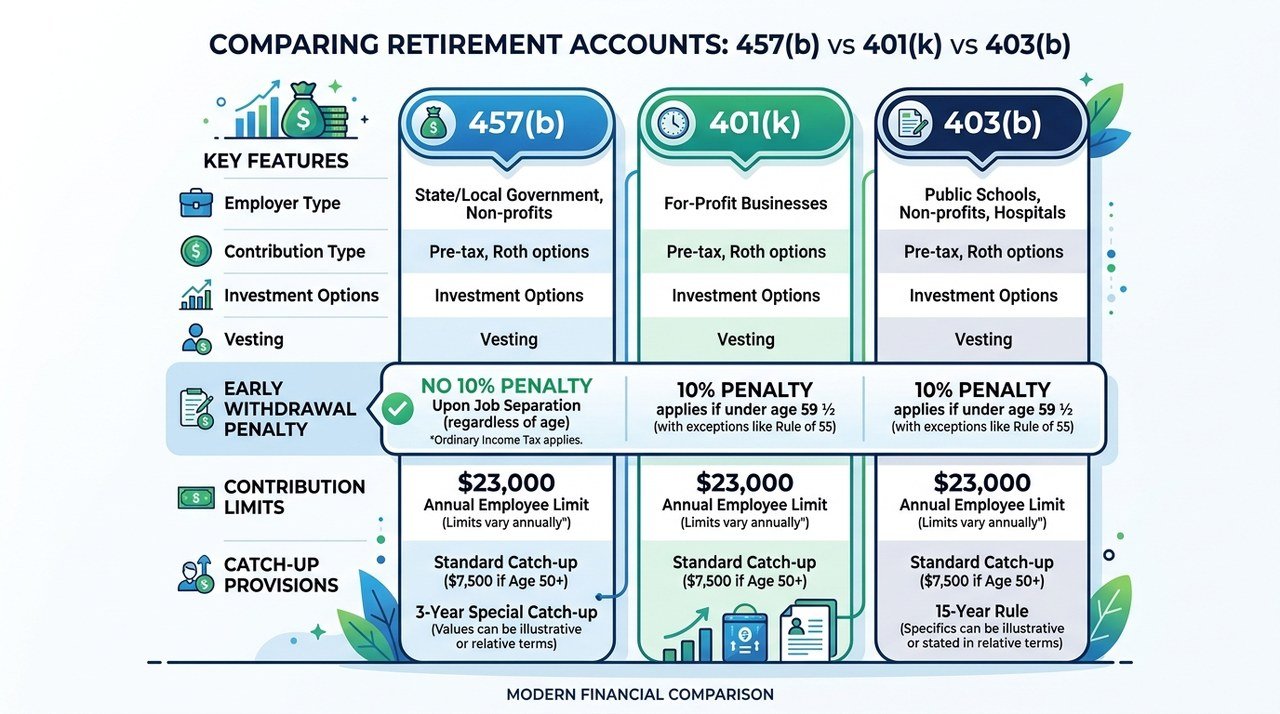
457(b) vs. 403(b) vs. 401(k): Was ist der Unterschied?
Es ist üblich, Zugriff auf mehr als einen dieser Pläne gleichzeitig zu haben – einige Mitarbeiter öffentlicher Schulen und Krankenhäuser können im selben Jahr sowohl einen 457(b)- als auch einen 403(b)-Beitrag leisten, wodurch sich ihr steuerbegünstigter Beitragsspielraum effektiv verdoppelt. Diese Überschneidung ist auch der Grund für die Suche nach „401k- und 457-Rechner“ – Personen, die versuchen, beide Konten zusammen zu modellieren.
- 457(b): Wird von staatlichen Arbeitgebern und einigen gemeinnützigen Organisationen angeboten. Keine Vorfälligkeitsentschädigung nach Ausscheiden aus dem Dienst.
- 403(b): Wird von Schulen, Krankenhäusern und anderen gemeinnützigen Organisationen angeboten. Standardstrafe von 10 % vor Vollendung des 59. Lebensjahrs.
- 401(k): Wird von privaten Arbeitgebern angeboten. Standardstrafe von 10 % vor Vollendung des 59. Lebensjahrs.
- Pläne kombinieren: Ein 457(b) kann typischerweise zusammen mit einem 403(b) oder 401(k) im selben Jahr eingezahlt werden, jeweils mit einem eigenen Limit.
Wenn Ihr Arbeitgeber neben Ihrem 457(b) auch einen 403(b) anbietet, vergleichen Sie beide nebeneinander mit dem 403(b)-Rechner. Bundesangestellte, die einen Plan im 457-Stil mit dem Thrift Savings Plan vergleichen, können Prognosen mit dem TSP-Wachstumsrechner überprüfen.
Können Sie einen Kredit von einem 457(b) aufnehmen?
Einige staatliche 457(b)-Pläne erlauben Kredite gegen Ihr Guthaben, ähnlich einem 401(k)-Darlehen – das ist die Absicht hinter der Suche nach dem „457-Kreditrechner“. Kreditverfügbarkeit, -limits und -rückzahlungsbedingungen werden durch Ihr individuelles Plandokument und nicht durch eine universelle IRS-Regel festgelegt. Daher ist die direkte Rücksprache mit Ihrem Planadministrator in diesem Bereich wichtiger als bei einem allgemeinen Rechner. Wenn ein Darlehen verfügbar ist, behandeln Sie es wie ein 401(k)-Darlehen: Der Betrag, den Sie leihen, erhöht sich für Sie nicht mehr, bis er zurückgezahlt wird, was auch ohne eine damit verbundene „Strafe“ mit echten Kosten verbunden ist.
Abhebungen, Steuern und Strafen
Suchanfragen wie „457-Auszahlungsrechner“, „457-b-Auszahlungsrechner“, „457-Plan-Auszahlungsrechner“ und „457-Auszahlungssteuerrechner“ drehen sich alle um dieselbe Kernfrage: Was passiert, wenn Geld herauskommt?
- Herkömmliche 457(b)-Abhebungen werden in dem Jahr, in dem Sie sie beziehen, als normales Einkommen besteuert – an der Steuer führt kein Weg vorbei, sondern nur an der Strafe.
- Für staatliche 457(b)-Pläne gilt keine Vorfälligkeitsentschädigung, sobald Sie sich von Ihrem Arbeitgeber getrennt haben, unabhängig vom Alter – das ist der besondere Vorteil des Plans.
- Die Übertragung auf ein anderes Konto (z. B. ein IRA oder 401(k)) kann zur Wiedereinführung der Strafe für vorzeitige Abhebungen führen, die bei 457(b) selbst nicht gilt. Daher lohnt es sich, darüber nachzudenken, bevor Sie Konten konsolidieren.
Erforderliche Mindestausschüttungen (RMDs) gemäß 457(b)
Staatliche 457(b)-Pläne unterliegen den gleichen RMD-Regeln wie 401(k)s und traditionelle IRAs – eine Suche nach „457 rmd-Rechner“ oder „rmd-Rechner für 457 b-Pläne“ fragt, wann Abhebungen obligatorisch werden. Sie müssen mit dem Abheben im vom IRS vorgeschriebenen Alter beginnen, derzeit für die meisten Menschen 73 Jahre, unabhängig davon, ob Sie das Einkommen bereits benötigen oder nicht. Das Fehlen eines RMD zieht eine hohe IRS-Strafe nach sich, daher lohnt es sich, rechtzeitig vor Erreichen dieses Alters zu planen, insbesondere wenn Sie auch eine Rente beziehen.
Was ist eine gute Rendite?
„Was ist eine gute Rendite auf dem 457-Rechner?“ ist eine der häufigsten Fragen, und die ehrliche Antwort lautet: Es hängt davon ab, wie die Investitionsoptionen Ihres Plans zugewiesen werden. Ein 457(b), der hauptsächlich in Aktienindexfonds investiert, hat in der Vergangenheit durchschnittlich höhere langfristige Renditen erzielt als ein Fonds mit Gewichtung in Anleihen oder Fonds mit stabilem Wert – aber eine höhere erwartete Rendite bedeutet auch mehr Schwankungen von Jahr zu Jahr. Anstatt eine optimistische Zahl auszuwählen, um die Prognose besser aussehen zu lassen, lohnt es sich, mehrere Szenarien (konservativ, moderat, optimistisch) nebeneinander zu testen. In unserem Leitfaden zu den Annahmen des Sparrechners erfahren Sie, wie Sie einen realistischen statt eines willkürlichen Zinssatzes auswählen.
Planadministratoren variieren – einschließlich CalPERS
Nicht jeder 457(b) wird auf die gleiche Weise verwaltet. Eine Suche nach „calpers 457 Calculator“ zeigt beispielsweise, dass CalPERS einen 457 Deferred Compensation Plan speziell für kalifornische Staatsbedienstete verwaltet, mit einem eigenen Registrierungsprozess und einer eigenen Investitionsaufstellung – getrennt von den Plänen anderer Administratoren wie ICMA-RC oder Nationwide. Ein allgemeiner Rechner ist nützlich, um Beiträge und Wachstum unabhängig vom Administrator zu modellieren. Planspezifische Details (Gebühren, verfügbare Mittel, Darlehensbestimmungen) sollten jedoch immer direkt mit Ihrem Plan bestätigt werden.
Kombination eines 457(b) mit einer Rente
Wenn Sie auch eine Rente beziehen, muss Ihr 457(b) nicht allein 100 % des Ruhestandseinkommens abdecken – das ist die Idee hinter den Suchanfragen „Rentenrechner mit Rente und 457“, „457 b-Rentenrechner“, „457-Rentenrechner“, „457-Plan-Rentenrechner“ und „457-Rentenplan-Rechner“. Der praktische Ansatz besteht darin, Ihr Renteneinkommen separat zu schätzen und dann mit einem 457(b)-Rechner zu ermitteln, wie viel von der verbleibenden Einkommenslücke Ihr aufgeschobener Vergütungssaldo schließen muss.
Wie lange sind meine 457-Ersparnisse tatsächlich haltbar?
Sobald Sie sich im Abhebungsmodus befinden, wechselt die Frage von „Wie viel werde ich haben“ zu „Wie lange wird es reichen“ – genau die Frage hinter der Suche nach „Wie lange wird mein 457-Rechner halten“. Das hängt von Ihrer Abhebungsrate, der erwarteten Rendite und der Inflation ab, die Sie alle mit dem Rechner Wie lange reicht mein Geld modellieren können.
Vergleich von Rechnern (einschließlich Bankrate)
Wenn Sie nach „Bankrate-Rechner 457“ gesucht haben, ist Ihnen wahrscheinlich aufgefallen, dass die meisten allgemeinen Finanzseiten eine Version dieses Rechners anbieten und die zugrunde liegende Mathematik (zusammengesetztes Wachstum der Beiträge über die Zeit) bei allen Standard ist. Der wirkliche Unterschied zwischen den Tools besteht darin, wie klar sie es Ihnen ermöglichen, 457(b)-spezifische Szenarien zu testen – Roth vs. traditionelle, Nachholbeiträge oder die Kombination des Kontos mit einem 403(b) oder einer Rente. Es lohnt sich, Ihre Zahlen durch mehr als einen Rechner laufen zu lassen und die Annahmen zu vergleichen, die jeder einzelne zugrunde legt, anstatt sich auf eine einzelne Ausgabe zu verlassen.
Häufig gestellte Fragen
Gibt es eine Strafe für den vorzeitigen Austritt aus einem 457(b)-Plan? Nein – für staatliche 457(b)-Pläne gibt es keine 10 %ige Vorfälligkeitsentschädigung, sobald Sie sich von Ihrem Arbeitgeber getrennt haben, unabhängig vom Alter. Dies ist der Hauptvorteil des Plans gegenüber einem 401(k) oder 403(b).
Kann ich ein 457(b)-Konto in ein IRA-Konto übertragen? Ja, staatliche 457(b)-Guthaben können im Allgemeinen in ein traditionelles IRA-Konto, 401(k) oder 403(b)-Konto übertragen werden – aber durch das Übertragen auf einen anderen Kontotyp kann die Strafe für vorzeitiges Abheben wieder eingeführt werden, die das 457(b)-Konto selbst nicht hat.
Ist ein Roth IRA besser als ein 457(b)? Sie schließen sich nicht gegenseitig aus, und genau das ist es, was die Suche nach „Roth IRA vs. 457-Rechner“ zu lösen versucht – viele Leute verwenden beide. Eine Roth IRA hat Einkommensgrenzen und eine niedrigere Beitragsobergrenze; a 457(b) hat keine Einkommensgrenzen und erlaubt viel höhere Beiträge. Nur wenn Sie Ihre spezifischen Zahlen miteinander vergleichen, können Sie herausfinden, welche Prioritäten Sie haben sollten.
Kann ich im selben Jahr zu einem 457(b) und einem 401(k) oder 403(b) beitragen? Oft ja. Für einen 457(b)-Beitrag gilt eine andere Beitragsgrenze als für einen 401(k) oder 403(b)-Beitrag, so dass viele Beamte, die Zugang zu beiden haben, jedes Beitragslimit unabhängig voneinander ausschöpfen können, wodurch sich ihre jährlichen steuerbegünstigten Ersparnisse effektiv verdoppeln.
Planen Sie Ihre Beiträge mit dem 457b-Rechner
Modell für zusammengesetzte Renditen, Arbeitgeberbeiträge und steuerlich latentes Wachstum, das speziell auf 457(b)-Pläne des öffentlichen Sektors zugeschnitten ist.
Zusammensetzen
Ein 457(b) ist eines der flexibleren Altersvorsorgekonten, die öffentlichen Bediensteten zur Verfügung stehen, vor allem aufgrund der Vorfälligkeitsentschädigung ohne Strafe – diese Flexibilität zahlt sich jedoch nur aus, wenn Ihr Beitrags- und Auszahlungszeitplan tatsächlich modelliert und nicht nur geschätzt wird. Beginnen Sie mit dem 457(b)-Rechner, um Ihren Kontostand zu prognostizieren, und überprüfen Sie dann Ihre Annahmen anhand unseres Leitfadens auf die Annahmen des Sparrechners, damit die von Ihnen geplanten Zahlen realistisch sind.